
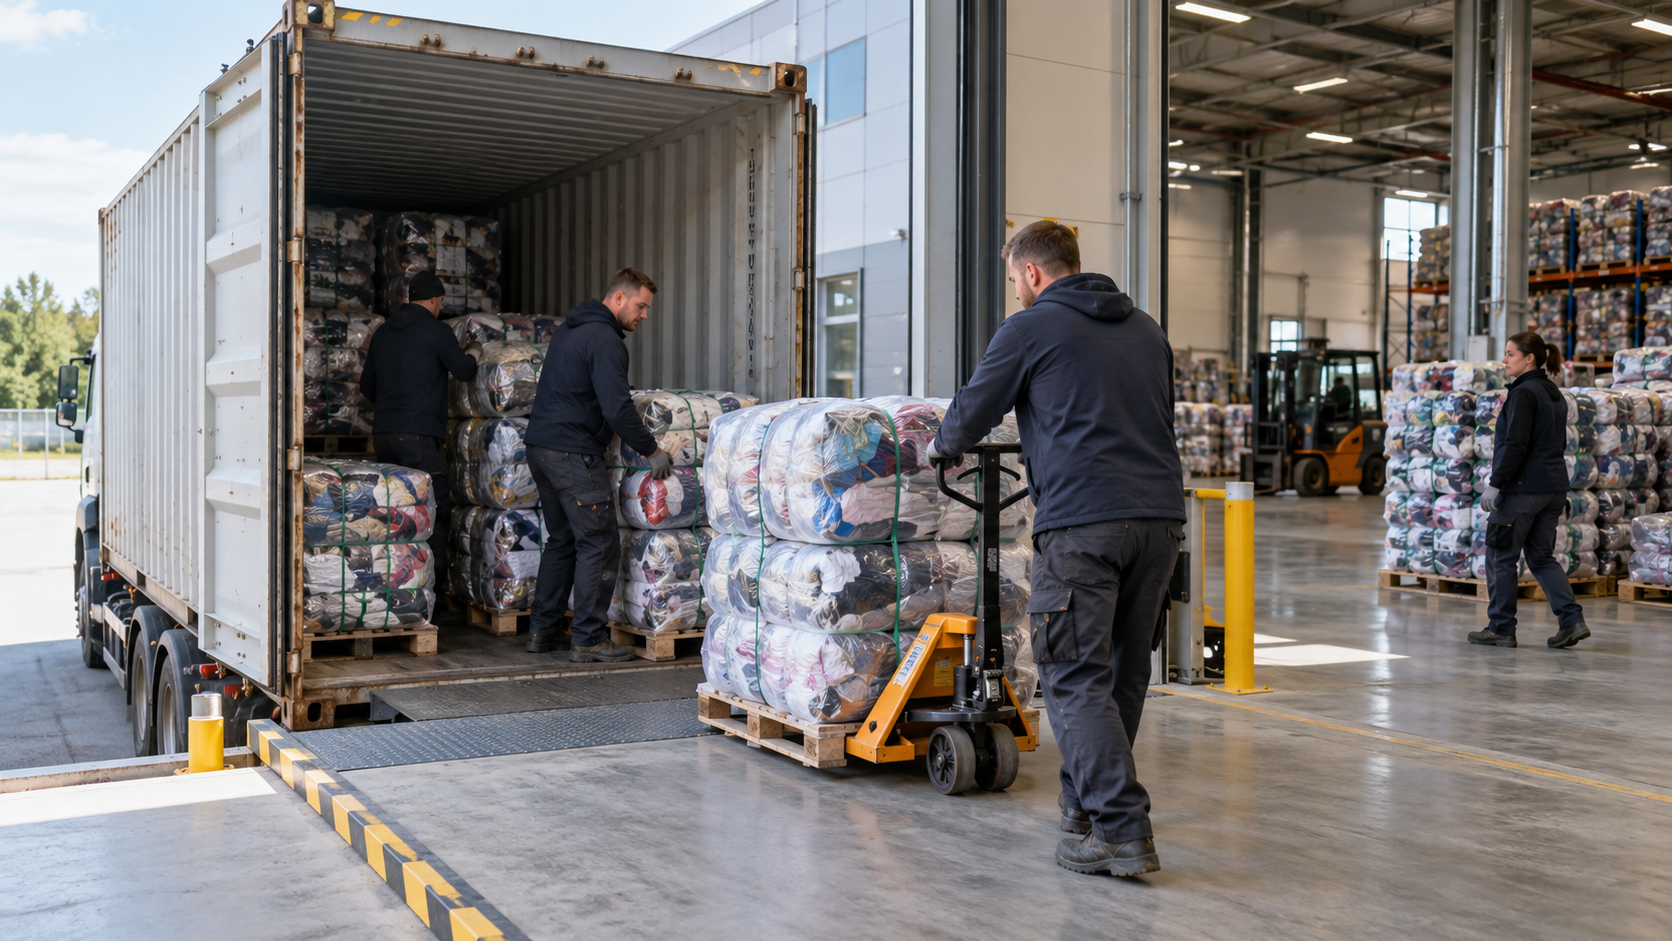
Logistik beim Import von Gebrauchtkleidung: Containerlieferung nach Polen
Der Import eines Containers mit Gebrauchtkleidung erfordert mehr als den Vergleich von Einkaufspreis und Seefracht. Containerwahl, Ursprungsnachweise, Zoll, VAT, SENT sowie die Abgrenzung zwischen Ware und Abfall beeinflussen Kosten und Organisation der Lieferung. Bezugsrichtungen sollten anhand der Kosten je Kilogramm verglichen und die Sortieranlage auf Kontrolle und Reklamationen vorbereitet werden.

Die wichtigsten Entscheidungen vor der Bestellung
Vor dem Einkauf
Spezifikation, Waren- oder Abfallstatus, Nachweisbarkeit des Ursprungs und Reklamationsregeln festlegen.
Vor dem Transport
Ladeplan, Gewichte, Ballenmaße, Kostenumfang und Aufnahmekapazität der Sortieranlage bestätigen.
Vor dem Versand
Bereitschaft der Charge, Dokumente, Containerzustand, Methode zur Ermittlung der VGM und Fristen für die Datenübermittlung prüfen.
Vor der Abholung
Freigaben, Frachtführer, SENT, Avisierung, Standzeiten und Bedingungen für die Containerrückgabe bestätigen.
Bei der Warenannahme
Sicherungen, Ballenzahl, Gewicht und Qualität nach der vereinbarten Methode kontrollieren.
Beim ersten Container sollte die Planung mit der Materialspezifikation und den Möglichkeiten der eigenen Sortieranlage beginnen. Erst danach sollten Einkaufsland und Transportweg gewählt werden. Als gemeinsame Vergleichsbasis gilt hier: in Polen angelieferte, entladene und vor der kommerziellen Sortierung im Lager angenommene Kleidung.
Das folgende Modell strukturiert die Einkaufsentscheidungen. Es stellt kein zusätzliches behördliches Verfahren dar.
| Entscheidungszeitpunkt | Was festgelegt sein sollte | Grund für das Stoppen des nächsten Schritts |
|---|---|---|
| Vor der Kaufverpflichtung | Spezifikation, Waren- oder Abfallstatus, Nachweisbarkeit des Ursprungs, Reklamationsregeln | Der Verkäufer kann nicht dokumentieren, was tatsächlich verkauft wird |
| Vor der Transportbestätigung | Ladeplan, Gewichte, Ballenmaße, Kostenumfang und Aufnahmekapazität der Sortieranlage | Die Wirtschaftlichkeit hängt von einem unbestätigten Gewicht oder unbekannten Ausbeutegrad ab |
| Vor Verladung und Versand | Bereitschaft der Charge, Dokumente, Containerkontrolle, Methode zur VGM-Ermittlung und Fristen für die Datenübermittlung | Die Dokumentation ist widersprüchlich oder die Ladung entspricht nicht der Spezifikation |
| Vor der Abholung im Hafen | Freigaben, Frachtführer, SENT-Pflichten, Avisierung, Standzeiten und Containerrückgabe | Ein rechtmäßiger Transport oder eine fristgerechte Entladung ist nicht möglich |
| Bei der Warenannahme | Kontrolle der Sicherungen, Ballenzahl, Gewichte und Qualität nach der vereinbarten Methode | Abweichung, die Isolierung, Reklamation oder Klärung des Status der Charge erfordert |
Es empfiehlt sich, zwei Kalkulationen parallel zu führen: Kosten je geliefertem Kilogramm und Kosten je als verkaufsfähig eingestuftem Kilogramm. Die erste Kennzahl ermöglicht den Vergleich von Einkauf und Logistik. Die zweite zeigt die Auswirkungen der Materialqualität und der Sortierkosten.
Im Folgenden werden Rechtsvorschriften und Behördeninformationen, technische Spezifikationen, Unternehmensangaben sowie eigene Empfehlungen und Berechnungen klar voneinander getrennt.
1. Zuerst klären, was gekauft wird: Kleidung zur Wiederverwendung oder Abfall
„Unsortiert“ ist keine ausreichende Spezifikation
In der Bestellung sollte nicht nur die Handelsbezeichnung des Materials beschrieben werden, sondern auch der Prozess vor dem Verkauf: Herkunft der Sammlung, Art der Kontrolle, bereits entfernte Fraktionen und die Arbeitsschritte, die der polnischen Sortieranlage verbleiben.
Die vorgeschlagene Spezifikation sollte klären, ob Schuhe, Handtaschen und Heimtextilien zulässig sind, wie Verschmutzungen und Beschädigungen behandelt werden und was der Verkäufer unter zur Wiederverwendung vorbereiteter Kleidung versteht. Qualitätsgrenzen sollten nicht ohne Bezug auf die Absatzmöglichkeiten und die Verwertung der verbleibenden Fraktionen durch den Käufer festgelegt werden.
| Materialbeschreibung | Frage, die vor dem Einkauf beantwortet werden muss |
|---|---|
| Zur Wiederverwendung vorbereitete Kleidung | Wie wurde die Eignung der gesamten Charge geprüft und wie wurde diese Kontrolle dokumentiert? |
| Geprüftes, aber kommerziell noch nicht klassifiziertes Material | Dient die weitere Sortierung der Einteilung in Verkaufskategorien oder erst der Rückgewinnung brauchbarer Artikel? |
| Unsortierte Ware mit unbekannter Zusammensetzung | Welche Materialhistorie, Ausschlüsse und Grundlage für die Einstufung als Ware liegen vor? |
| Textilabfälle zur Verwertung | Welches Verbringungsverfahren und welche Genehmigungen des Empfängers sind erforderlich? |
Die Tabelle dient der Lieferantenqualifizierung. Sie ersetzt keine rechtliche Bewertung einer konkreten Charge.
Rechnung und CN-Code beseitigen den Abfallstatus nicht
Die Abfalldefinition bezieht sich auf einen Gegenstand, dessen sich der Besitzer entledigt, entledigen will oder entledigen muss. Die Möglichkeit eines Verkaufs schließt den Abfallstatus nicht aus. Die Vorbereitung zur Wiederverwendung von Gegenständen, die zu Abfall geworden sind, sowie das Ende der Abfalleigenschaft erfordern eine gesonderte Bewertung. [12]
Eine Kontrollbehörde kann Unterlagen verlangen, die belegen, dass die transportierten Gegenstände keine Abfälle sind. Relevant sind auch der Schutz vor Beschädigung und – je nach Kontrollgegenstand – Nachweise über die Verwendbarkeit. Die bloße Beschreibung „used clothing“ klärt die Frage nicht abschließend. [13]
Einkaufsempfehlung: Vor dem Versand sollten Chargennummer, Spezifikation, Prozessbeschreibung, Fotodokumentation und Kontrollergebnisse miteinander verknüpft werden. Bleibt der Status ungeklärt, sollte der Versand gestoppt werden, anstatt die Klärung erst im Hafen zu erwarten.
Wann die Vorschriften über Abfallverbringungen anzuwenden sind
Der wesentliche Teil der Verordnung (EU) 2024/1157 gilt seit dem 21. Mai 2026. Nicht alle Vorschriften haben jedoch dasselbe Anwendungsdatum. [14]
Für entsprechend eingestufte Abfälle zur Verwertung umfasst das Informationsverfahren nach Art. 18 Sendungen von mehr als 20 kg, Anhang VII und einen Vertrag. Nicht jede unsortierte Ware ist Abfall der grünen Liste oder Material der Position B3030. Bei Einfuhren aus Staaten, für die der OECD-Beschluss gilt, müssen die einschlägigen Einfuhrvorschriften angewendet werden; eine Route durch andere Staaten kann die Beurteilung verändern. [13]
Im Vertrag sind die Person, die die Verbringung veranlasst, der Empfänger sowie der Betreiber der Anlage zu berücksichtigen, wenn der Empfänger nicht selbst Anlagenbetreiber ist. Vor dem Versand müssen die Berechtigungen der Beteiligten und die Übereinstimmung der Dokumentation mit dem tatsächlichen Verwertungsvorgang geprüft werden. GIOŚ beschreibt diese Anforderungen in seinen Informationen zur grünen Liste. [16]
GIOŚ hat für den Zeitraum vom 21. Mai bis 31. Dezember 2026 vorübergehend papiergebundene Anhänge VII zugelassen, sofern das neue Formular und die vertraglichen Anforderungen eingehalten werden. Dies ist keine Befreiung vom Verfahren. Bei internationalen Transporten sind zusätzlich die Anforderungen der übrigen zuständigen Behörden zu bestätigen; die polnische Mitteilung darf nicht als automatische Zustimmung für die gesamte Route verstanden werden. [17]
2. 20′- oder 40′-HC-Container: Wie viel Kleidung lässt sich tatsächlich verladen?
Drei Gewichtsgrößen, die nicht gleichgesetzt werden dürfen
Für die Bestellkontrolle sollten getrennt verwendet werden:
Nettogewicht der Kleidung – Gewicht der tatsächlich gekauften Kleidungsstücke.
Ladungsgewicht im Container – Kleidung einschließlich Verpackungen, Paletten und Sicherungsmaterial.
VGM – verifizierte Bruttomasse des beladenen Containers einschließlich seines Leergewichts. Die IMO nennt hierfür entweder das Wiegen des gesamten Containers oder eine zulässige Methode zur Addition der einzelnen Gewichtskomponenten. [24]
Empfohlene Kontrollformel:
Ladungsgewicht = Nettogewicht der Kleidung + Verpackungen + Paletten + Sicherungsmaterial. VGM = Ladungsgewicht + Leergewicht des konkreten Containers.
Die Gewichtsangaben auf Rechnung, Packliste und Transportdokumenten müssen nicht dieselbe Größe bezeichnen. Sie sollten sich jedoch nachvollziehbar miteinander abstimmen lassen.
Ballen: Gewicht, Anzahl und Geometrie prüfen

GH Textile gibt Ballen mit 45, 50 und 55 kg an, während TESSO kleine Ballen mit 45 kg und große Ballen mit rund 400 kg beschreibt. Dies sind Formate aus den Angeboten einzelner Unternehmen und kein branchenweiter Standard. [22]
| Reines Rechenbeispiel | Berechnung | Gesamtgewicht |
|---|---|---|
| 250 Ballen zu je 48 kg | 250 × 48 | 12 000 kg |
| 500 Ballen zu je 45 kg | 500 × 45 | 22 500 kg |
| 60 Ballen zu je 400 kg | 60 × 400 | 24 000 kg |
Die Beispiele belegen nicht, dass die angegebene Ballenzahl in den ausgewählten Container passt. Alle Gewichte innerhalb einer Berechnung müssen sich auf dieselbe Basis beziehen: netto oder einschließlich Verpackung.
Auch bei öffentlichen Angeboten ist eine Plausibilitätskontrolle erforderlich. GH Textile beschreibt eine 40′-HC-Ladung mit 25 Tonnen und 580–600 Ballen und gibt zugleich ein Mindestgewicht von 45 kg je Ballen an. Das Produkt ergibt 26,1–27,0 Tonnen. Eine solche Abweichung muss mit dem Lieferanten und anhand der tatsächlichen Ladeliste geklärt werden, anstatt für das Budget einfach die günstigere Zahl zu übernehmen. [22]
Wann ist der größere Container günstiger?
Eigenes Modell: Vergleichen Sie die vollständigen Kosten für Transportorganisation und Abholung beider Varianten, geteilt durch das bestätigte Nettogewicht.
Der 40′ HC hat niedrigere Logistikkosten/kg, wenn: Logistikkosten 40′ HC ÷ Nettogewicht 40′ HC < Logistikkosten 20′ ÷ Nettogewicht 20′.
Die Kostengrenzen müssen identisch sein. Vergleichen Sie nicht nur die Seefracht eines 40′ HC mit einer vollständigen 20′-Lieferung bis zur Sortieranlage.
Ein 20′-Container kann den Kapitalbedarf für einen Test und die Größe einer einzelnen Warenannahme begrenzen. Ein 40′ HC kann bei volumenbegrenztem Material günstiger sein, sofern die größere Lieferung die finanziellen, lagertechnischen und vertrieblichen Möglichkeiten der Sortieranlage nicht übersteigt. Die Entscheidung muss auf der konkreten Charge beruhen und ist keine allgemeine Regel zugunsten einer Containergröße.
3. CN, Zoll und Ursprung: Kanada, USA, EU und Vereinigtes Königreich
CN 6309 00 00 umfasst nicht automatisch jede Textilmischung
Die Position 6309 betrifft bestimmte gebrauchte Waren. Die HS-Anmerkung verlangt kumulativ deutliche Gebrauchsspuren sowie die Gestellung lose, in Ballen, Säcken oder ähnlicher Verpackung. Das bloße Pressen zu Ballen reicht nicht aus; Lumpen, Zuschnitte und andere Fraktionen müssen hinsichtlich der richtigen Einreihung gesondert geprüft werden. [2]
Die offizielle Information der niederländischen Handelskammer KVK nennt für Gebrauchtkleidung den TARIC-Code 6309000000 und einen regulären Zollsatz von 5,3%. Dies ist ein Ausgangssatz und keine Entscheidung für jede einzelne Lieferung. Vor der Anmeldung müssen die tariflichen Maßnahmen für den tatsächlichen Ursprung und das Datum der Zollabfertigung geprüft werden. [1]
Maßnahme des Importeurs: Übermitteln Sie dem Zollvertreter eine Beschreibung des Inhalts, Fotos, die Anteile der Kategorien und die Verpackungsart. Fordern Sie eine Bestätigung der Einreihung und der Grundlage für den angewandten Zollsatz an. Bei wesentlicher Unsicherheit sollte die Bestellung nicht allein auf dem vom Verkäufer angegebenen Code beruhen.
Kanada: CETA verlangt Ursprung, nicht nur einen kanadischen Hafen
CETA ermöglicht die Anwendung einer Präferenz auf qualifizierende Ursprungserzeugnisse. Ein Lager in Kanada oder die Sammlung der Kleidung dort allein beweisen nicht, dass die Ursprungsregeln erfüllt sind. [3]
Für HS 63.09 sieht die produktspezifische Regel einen Wechsel aus einer anderen Tarifposition vor. Sie muss jedoch zusammen mit den Vorschriften über unzureichende Be- oder Verarbeitungen angewendet werden. Einfaches Sortieren, Reinigen, Pressen oder Verpacken verleiht nicht automatisch Ursprung. Die Regelung zu zurückgewonnenen Rohstoffen aus Erzeugnissen, die ausschließlich zur Rückgewinnung geeignet sind, ist keine allgemeine Grundlage für eine Präferenz bei Kleidung, die weiter getragen werden soll. [4]
Der Nachweis im Rahmen von CETA ist eine Ursprungserklärung des Ausführers nach dem Wortlaut von Anhang 2 auf der Rechnung oder einem anderen geeigneten Handelspapier. Ein EUR.1 ist dafür nicht vorgesehen. [4]
Ein kanadischer Exporteur verwendet seine Business Number, sofern ihm eine solche zugeteilt wurde; die CBSA-Anleitung erlaubt das entsprechende Feld leer zu lassen, wenn keine Nummer vorhanden ist. Dies befreit nicht vom Nachweis des Ursprungs. [5]
Der Schwellenwert von 6000 EUR und die REX-Registrierung oberhalb dieses Werts betreffen den EU-Ausführer in der entsprechenden Handelsrichtung. Dieser Mechanismus darf nicht auf einen kanadischen Verkäufer übertragen werden. Ein Ursprungsnachweis im Rahmen von CETA ist grundsätzlich 12 Monate gültig. [3]
Einkaufsbedingung: Der Verkäufer sollte die Grundlage für den Ursprung der konkreten Charge darlegen und in der Lage sein, Unterlagen für eine Überprüfung bereitzustellen. Die Aussage, die „Ware sei kanadisch“, reicht nicht aus.
USA: Nullzollsatz und zusätzliche Dokumentationsanforderungen
Seit dem 1. Juli 2026 sieht die EU-Verordnung 2026/1455 für die von ihr erfassten Waren mit Ursprung in den USA einen Zollsatz von 0% vor. Anhang I umfasst Kapitel 63. Übergangsweise gelten die in der Verordnung genannten nichtpräferenziellen EU-Ursprungsregeln. Dies ist keine automatische Zollbefreiung für jede Ware, die aus einem US-Hafen versandt wird. [7]
Mit der Durchführungsverordnung 2026/1422 wurde Art. 59a eingeführt. Dieser verlangt zusätzlich Nachweise über den direkten Transport oder darüber, dass die Waren während Transport, Lagerung oder Aufteilung einer Sendung in einem Drittland unter zollamtlicher Überwachung geblieben sind, wobei bestimmte Einschränkungen für Behandlungen der Waren einzuhalten sind. [8]
Die Europäische Kommission erläutert, dass für diesen Mechanismus kein einziges obligatorisches Standard-Ursprungszeugnis vorgesehen ist. Eine Rechnung allein, die Kennzeichnung „Made in USA“ oder ein allgemeines Ursprungszeugnis ersetzen keine ausreichenden Nachweise. Der Importeur sollte die erforderlichen Informationen bei der Zollanmeldung vorliegen haben. [10]
Konsequenz für das RFQ: Fragen Sie nach dem angegebenen Ursprung, der diese Einstufung stützenden Dokumentation und der vollständigen Route. Eine Umladung in einem Drittland muss nicht nur im Frachtpreis, sondern auch in der Dokumentation berücksichtigt werden.
Vereinigtes Königreich: TCA-Präferenz beseitigt die Einfuhrabfertigung nicht
Eine Einfuhr aus dem Vereinigten Königreich ist ein Import. Das TCA sieht eine Präferenz auf Grundlage einer Ursprungserklärung des Ausführers oder der Kenntnis des Importeurs vor, die durch ausreichende Informationen gestützt sein muss. Für die Erklärung ist der entsprechende Vertragstext zu verwenden; der britische Exporteur gibt die einschlägige EORI-Nummer an. Bei Einfuhren in die EU beträgt die Gültigkeit 12 Monate. EUR.1 wird nicht verwendet. [6]
Der Nullzollsatz setzt die Erfüllung der TCA-Regeln voraus, die nicht mit den CETA-Regeln gleichgesetzt werden dürfen. Er beseitigt weder die Zollanmeldung noch die VAT-Abrechnung. Sonderregelungen für Nordirland erfordern eine gesonderte Prüfung. [6]
Bezugsrichtungen vergleichen, ohne Qualität aus dem Herkunftsland abzuleiten
| Bezugsrichtung | Tarifgrundlage oder Status | Was vor der Auswahl zu vergleichen ist |
|---|---|---|
| Kanada | 0% bei Erfüllung von CETA und der Nachweisanforderungen | Ursprung, Kosten der gesamten Route, Vorbereitung der Charge, Bestand während des Transports |
| USA | 0% für qualifizierende Produkte im Rahmen von 2026/1455 | Ursprung, Transportdokumente, aktuelle Maßnahmen, Umladungen |
| EU | Für Waren mit Unionsstatus keine Einfuhrzollabfertigung | Preis, Lieferung ins Lager, Bestellgröße und korrekte VAT-Abrechnung |
| Vereinigtes Königreich | 0% bei Erfüllung des TCA; Einfuhrformalitäten bleiben bestehen | Ursprung, Abfertigung, Überfahrt, Transport und Warenannahme |
Grundlagen: CETA, Verordnung 2026/1455, Informationen zu Zollverfahren und HMRC-Leitlinien. [3]
Analytisches Fazit: Es gibt keine Grundlage dafür, Kanada allein anhand des Vergleichs „Kanada 0%, USA immer 5,3%“ auszuwählen. Ebenso wenig sollten einem ganzen Land ein einheitlicher Ausbeutegrad, ein bestimmter Markenanteil oder ein bestimmtes Qualitätsniveau zugeschrieben werden. Für einen solchen Vergleich wurden in dieser Untersuchung keine repräsentativen Daten ermittelt.
4. VAT und Lieferkosten: Marge und Liquiditätsbedarf getrennt betrachten
Die VAT-Bemessungsgrundlage umfasst mehr als die Rechnung für die Kleidung
Für den regulären Import von Gebrauchtkleidung nach Polen gilt grundsätzlich ein VAT-Satz von 23%. Art. 30b des polnischen Umsatzsteuergesetzes erfasst den Zollwert zuzüglich des geschuldeten Zolls und der einschlägigen Nebenkosten, soweit diese nicht bereits berücksichtigt wurden. Dazu gehören unter anderem Transport und Versicherung bis zum ersten Bestimmungsort sowie bis zu einem anderen bekannten Bestimmungsort in der EU. Dieselben Kosten dürfen nicht doppelt hinzugerechnet werden. [11]
Wenn aus den Unterlagen die Sortieranlage als Lieferort hervorgeht, darf die Bemessungsgrundlage nicht automatisch am Hafen enden. Der erste Bestimmungsort wird anhand der Dokumente bestimmt; das Gesetz regelt auch den Fall, dass solche Angaben fehlen. [11]
Rechenbeispiel – kein Handelsangebot
Eigene Annahmen: Der korrekt ermittelte Zollwert beträgt 100 000 zł. Weitere in die VAT-Bemessungsgrundlage einzubeziehende Kosten, die zuvor noch nicht berücksichtigt wurden, betragen 5000 zł. Andere mögliche Abgaben bleiben außer Betracht. Der Vergleich zeigt ausschließlich den steuerlichen Mechanismus.
| Position | Variante mit 5,3% Zoll | Variante mit korrekt angewandtem Zollsatz von 0% |
|---|---|---|
| Zollwert | 100 000 zł | 100 000 zł |
| Zoll | 5300 zł | 0 zł |
| Zusätzliche Kosten für die VAT-Bemessungsgrundlage | 5000 zł | 5000 zł |
| VAT-Bemessungsgrundlage | 110 300 zł | 105 000 zł |
| VAT 23% | 25 369 zł | 24 150 zł |
Berechnungsergebnis: Die Zolldifferenz beträgt 5300 zł und die VAT-Differenz 1219 zł. Bei vollständigem Vorsteuerabzug stellt der zweite Betrag keine dauerhafte Steuerbelastung dar, kann jedoch die Finanzierung beeinflussen.
Das Recht auf Vorsteuerabzug hängt von den gesetzlichen Voraussetzungen ab, darunter dem Zusammenhang des Einkaufs mit steuerpflichtigen Umsätzen. Art. 33a ermöglicht qualifizierten Steuerpflichtigen, die Einfuhr-VAT bei Erfüllung der vorgeschriebenen Bedingungen in der Steuererklärung abzurechnen. Die gewählte Lösung sollte vor der Einfuhr mit Buchhaltung und Zollvertreter abgestimmt werden. [11]
Vollständige Kosten je Kilogramm
Analysemodell:
Lieferkosten = Ware + Vorlauf und Exportabwicklung + Seefracht und Zuschläge + Versicherung + Zoll + Terminalabwicklung und Dokumente + Zollabfertigung + Kontrollen + zuvor nicht berücksichtigte Lager- und Containergebühren + Transport zur Sortieranlage + Entladung und Kontrolle + Bestandsfinanzierung + nicht abzugsfähige VAT.
Jede Position sollte als bestätigt, bedingt oder fehlend gekennzeichnet werden.
Kosten je geliefertem kg = Lieferkosten ÷ tatsächliches Nettogewicht der gelieferten Kleidung.
Der Nenner umfasst auch Kleidung, die sich erst nach der Sortierung als unverkäuflich erweist. Paletten, Verpackungen und nicht offengelegte Fremdartikel gehören nicht dazu. Bei gemischten Lieferungen muss die Aufteilung von Gewichten und Kosten gesondert beschrieben werden.
Kosten je verkaufsfähigem kg = (Lieferkosten + Sortierung + Verwertung der Restfraktionen + zugeordnete Vertriebskosten) ÷ als verkaufsfähig eingestuftes Gewicht.
Wie eine niedrigere Ausbeute das Ergebnis verändert
Eigenes, rein illustratives Beispiel: Eine Lieferung von 20 000 kg kostet insgesamt 120 000 zł. Zusätzliche Kosten für Sortierung, Restfraktionen und Verkauf werden zu Vergleichszwecken mit 20 000 zł angesetzt. Die Annahme konstanter Kosten dient nur dazu, den Einfluss des Nenners zu zeigen – in der Praxis können sich die Kosten verändern.
| Kennzahl | Ausbeute 80% | Ausbeute 65% |
|---|---|---|
| Geliefertes Gewicht | 20 000 kg | 20 000 kg |
| Verkaufsfähiges Gewicht | 16 000 kg | 13 000 kg |
| Kosten je geliefertem kg | 6,00 zł | 6,00 zł |
| Kosten je verkaufsfähigem kg | 8,75 zł | 10,77 zł |
Die Kostenkennzahl ersetzt keine Margenkalkulation. Für die Entscheidung werden zusätzlich Preise und Gewichte der einzelnen Verkaufskategorien, Erlöse aus den übrigen Fraktionen sowie deren tatsächliche Verwertungskosten benötigt.
5. Vorbereitung der Charge, Dokumente und Verantwortlichkeiten
Was mit dem Exporteur vereinbart werden sollte
Der empfohlene Vorbereitungsumfang umfasst die Identifikation der Charge, Inhaltskontrolle, Entfernung nicht konformer Fraktionen, Pressen zu Ballen, Wiegen, Kennzeichnung der Verpackungen und eine dokumentierte Verladung.
Vor der Bereitstellung des Containers sollte vereinbart werden, wie Zustand, Sauberkeit und Trockenheit geprüft werden. Nasse Kleidung sollte nicht allein aufgrund der Zusage akzeptiert werden, Feuchtigkeitsabsorber einzusetzen. Anordnung, Sicherung und spätere Entladung müssen die Sicherheit der Beschäftigten berücksichtigen und nicht nur die Volumenauslastung. Der CTU Code umfasst auch das Entpacken von Beförderungseinheiten. [25]
Angaben zu Desinfektion oder Begasung dürfen nicht als universeller Nachweis für Qualität, Ursprung oder Nichtabfallstatus behandelt werden. Der erforderliche Umfang möglicher Behandlungen muss für die konkrete Ladung und Beförderung festgelegt werden.
Dokumente und der richtige Zeitpunkt für die Kontrolle
Die folgende Tabelle ist ein vorgeschlagener Arbeitsablauf.
| Dokument oder Information | Was zu prüfen ist | Zeitpunkt der Kontrolle |
|---|---|---|
| Spezifikation und Reklamationsvereinbarungen | Kategorien, Ausschlüsse, Kontrollmethode, Abrechnung von Fehlmengen | Vor der Bestellung |
| Handelsrechnung | Parteien, Beschreibung, Preis, Währung, Lieferbedingungen, Identifikation der Charge | Entwurf vor dem Versand; Endfassung für die Anmeldung |
| Packing List – Packliste | Anzahl und Kennzeichnung der Ballen, Netto-/Bruttogewichte, Übereinstimmung der Summen | Nach Abschluss der Verpackung |
| B/L oder Sea Waybill | Transportparteien, Container, Häfen, Art der Dokumentenfreigabe | Entwurf vor dem Dokumentenschluss; anschließend ausgestelltes Dokument |
| Dokument für den Straßentransportabschnitt | Übereinstimmung von Beförderung, Empfänger und Lieferort | Vor Beginn des betreffenden Abschnitts |
| Ursprungsunterlagen | Richtiger Mechanismus und Zuordnung der Nachweise zur Charge | Grundlage vor dem Einkauf; vollständiger Satz vor der Anmeldung |
| VGM | Ermittlungsmethode, Masse und verantwortlicher Shipper | Vor der vom Frachtführer vorgegebenen Frist |
| Plombennummer und Verladedokumentation | Zuordnung der Sicherung zu Container und Charge | Beim Verschließen des Containers |
| EORI und Vollmacht des Vertreters | Korrekte Identifikation und Umfang der Vertretung | Vor Bearbeitung der Zollanmeldung |
| SENT oder Abfalldokumentation | Richtige Verpflichtung für den jeweiligen Transport; keine austauschbaren Formulare | Vor Beginn der davon erfassten Verbringung |
Eine Packing List ist kein Frachtbrief. In der Anfrage sollte außerdem das für die Einkaufsabrechnung verwendete Gewicht von den im Transport verwendeten Gewichtsangaben getrennt werden.
Für die Übermittlung der VGM ist der nach den IMO-Regeln bestimmte Shipper verantwortlich. Ohne VGM sollte ein Container nicht auf das Schiff verladen werden. Die VGM bestätigt jedoch weder die Qualität des Inhalts noch dessen Ursprung. [24]
Ein Unternehmen, das Zollvorgänge durchführt, sollte über die richtige EORI-Nummer verfügen. Handelsdokumente dienen als Grundlage für die Zollanmeldung, ersetzen diese aber nicht. [26]
Wer übernimmt welche Aufgabe und wer trägt die Kosten eines Fehlers?
Vorgeschlagenes Organisationsmodell:
| Bereich | Im Vertrag zu benennender Aufgabenverantwortlicher |
|---|---|
| Zusammensetzung, Qualität, Gewicht und Rückverfolgbarkeit der Charge | Exporteur, mit Freigabe der Spezifikation durch den Importeur |
| Booking, Equipment, Hafentermine und Umladungen | Spediteur im Rahmen des angenommenen Auftrags |
| VGM und Transportdaten | Zuständiger Shipper sowie die Beteiligten, die Daten bereitstellen |
| Einreihung, Zollanmeldung und Präferenz | Importeur und Zollvertreter im vereinbarten Umfang |
| SENT und Transportdaten | Für den jeweiligen Transport zuständige Beteiligte mit namentlich bestimmten Ausführenden |
| Abholung, Entladung, Kontrolle und Rückgabe des Equipments | Importeur, Frachtführer und Lager entsprechend dem Zeitplan |
Diese Aufteilung verändert weder die gesetzliche Verantwortung noch die Form der Zollvertretung. Sie sollte jedoch klären, wer ein Dokument korrigiert, bis wann dies erfolgen muss und wem ein Verzögerungsrisiko gemeldet wird.
Nehmen Sie die Incoterms-Regel einschließlich Ort und Ausgabe in den Vertrag auf. Beschreiben Sie gesondert den Gefahrenübergang, die Finanzierung der einzelnen Transportabschnitte, Versicherung und Reklamationsverfahren. Ersetzen Sie diese Festlegungen nicht durch die allgemeine Formulierung „Transport im Preis enthalten“.
Bei der Versicherung sollten Deckungsumfang für Gebrauchtkleidung, Ausschlüsse im Zusammenhang mit Warenzustand und Verpackung, Pflichten nach einem Schaden sowie Meldefristen geprüft werden. Der bloße Erhalt einer Police sagt noch nicht aus, ob sie die für den Käufer relevanten Szenarien abdeckt.
6. Vom Auftrag bis zur Sortieranlage: Zeitplan statt einer einzigen Zahl
Es wurden keine vergleichbaren, verbindlichen Angebote ermittelt, aus denen sich eine einzige aktuelle Zahl von Tagen für alle Lieferungen Kanada–Polen oder USA–Polen ableiten ließe. Deshalb nennt der Bericht keine universelle Door-to-Door-Laufzeit.
Der Hamburger Hafen beschreibt einen wöchentlichen AT-2/GEX-2-Dienst zwischen Montreal und nordeuropäischen Häfen. Der genannte Zyklus von 35 Tagen bezeichnet die vollständige Rotation des Dienstes und nicht die Lieferung vom kanadischen Exporteur bis zum polnischen Lager. [27]
Als historische Angabe kann auf die Erfahrung von Target Solutions mit Importen über den Hafen Halifax nach Gdynia verwiesen werden: durchschnittlich etwa 25 Tage Seetransport. [29]
Von den Beteiligten auszufüllender Zeitplan
| Phase | Erforderliche Information | Was die nächste Phase verzögern kann |
|---|---|---|
| Zusammenstellung und Vorbereitung der Charge | Bereitschaftsdatum nach der Qualitätskontrolle | Fehlendes Volumen, Zurückweisung von Material, erneutes Verpacken |
| Booking und Equipment | Bestätigung des Stellplatzes und der Containerbereitstellung | Fehlendes Equipment oder fehlender Platz |
| Vorlauf und Exportformalitäten | Frist für Terminalannahme, Dokumente und VGM | Versäumter Annahme- oder Datenübermittlungstermin |
| Seereise | Geplanter Abfahrts- und Ankunftstag | Fahrplan- oder Verbindungsänderung |
| Jede Umladung | Hafen, Wartezeit und nächster Abschnitt | Verlust der geplanten Anschlussverbindung |
| Entladung und Verfügbarkeit im Hafen | Datum, ab dem der Container abgeholt werden kann | Kontrolle, fehlende Dokumente, unbezahlte Gebühren |
| Zollabfertigung und Freigaben | Bereitschaft der Anmeldung und Aufhebung von Sperren | Abweichungen in der Dokumentation oder notwendige Klärungen |
| Nachlauf, Entladung und Rückgabe des leeren Containers | Avisierung und Rückgabefrist | Fehlender Transport, Personal, Equipment oder Platz |
Berechnung der Gesamtdauer: Addieren Sie nur Phasen, die tatsächlich nacheinander stattfinden. Parallel laufende Tätigkeiten dürfen nicht doppelt gerechnet werden – das Booking kann während der Chargenvorbereitung erfolgen, die Importdokumentation bereits vor Ankunft des Schiffs vorbereitet werden.
Für den Routenvergleich kann eine Variante über einen polnischen Hafen und eine Variante über einen nordeuropäischen Hub mit anschließendem Weitertransport angefragt werden. Für das Vereinigte Königreich lassen sich ein Straßentransport mit Fährverbindung und eine Seeverkehrsalternative vergleichen, bei Einkäufen innerhalb der EU eine Straßenlieferung. Dies sind Anfragevarianten und keine Aussage über die Verfügbarkeit einer konkreten Verbindung.
Einkaufsregel: Das geplante Ankunftsdatum des Schiffs ist weder das Datum der Containerverfügbarkeit noch der Termin der Warenannahme durch die Sortieranlage. Jedes dieser Daten sollte separat bestätigt werden.
7. SENT, Hafen und Kontrolle nach der Ankunft

Aktuelle SENT-Regeln für Gebrauchtkleidung
Seit dem 20. Juni 2026 liegt der Schwellenwert für die Einbeziehung einschlägiger Transporte von Waren der CN 6309 00 00 in SENT bei mehr als 31,5 kg Bruttogewicht der Sendung. Gemeint ist nicht das Bruttogewicht des Containers einschließlich seines Leergewichts. Der frühere Schwellenwert von 10 kg entspricht nicht mehr dem aktuellen Stand. [18]
Zusätzlich sind die Transportart und die Ausnahmen zu prüfen. Der AEO-Status des Spediteurs führt nicht automatisch zu einer Befreiung des zur Meldung verpflichteten Unternehmens. Die Verordnung enthält detaillierte Bedingungen unter anderem für bestimmte Inlandstransporte, berechtigte Unternehmen und Ausnahmen. [18]
PUESC erläutert, dass die Einfuhr in das eigene Lager in Polen auch bei einem T1-Versandverfahren SENT-pflichtig sein kann. Das Zollverfahren allein beseitigt diese Pflicht nicht. [19]
Vor der Containerabholung sollten der Ausführende der Meldung, die Weitergabe der Referenznummer an den Frachtführer, die erforderlichen Transport- und Standortdaten sowie die Abwicklung des Transportabschlusses festgelegt werden. Diese Fragen sollten nicht erst dem Fahrer am Terminaltor überlassen werden.
Die Zollfreigabe ist nicht die einzige Voraussetzung für die Abholung
Die Überlassung zum zollrechtlich freien Verkehr erfordert die entsprechende Freigabe. Organisatorisch kann alternativ ein Versandverfahren zu einem vereinbarten Abfertigungsort genutzt werden. Dies bedeutet jedoch nicht, dass vor Abschluss der jeweiligen Formalitäten frei über die Ware verfügt werden darf. [26]
Für die Abholplanung empfiehlt es sich, Zollstatus, Dokumentenfreigabe durch den Frachtführer, Begleichung erforderlicher Gebühren und Containerverfügbarkeit am Terminal separat zu bestätigen. Eine Zollkontrolle ersetzt weder die kaufmännische Warenannahme noch die Analyse der Ausbeute.
Demurrage, Detention und Lagerung
Die Bedingungen des Operators sollten vor der Bestellung gelesen werden. Maersk unterscheidet in seinen Informationen für Polen zwischen Demurrage für den Zeitraum von der Entladung bis zur Ausfahrt des vollen Containers und Detention bis zur Rückgabe des leeren Equipments. Im beschriebenen Modell umfasst Demurrage die Lagerung. Dieses Modell darf weder auf alle Frachtführer übertragen noch derselbe Kostenposten automatisch doppelt angesetzt werden. [28]
Fordern Sie in der Anfrage Angaben zu Beginn und Ende der kostenfreien Zeit, zur Zählweise der Tage, zu den Tarifen der folgenden Perioden und zum richtigen Rückgabeort des Containers. Fragen Sie außerdem separat nach den Bedingungen für Kontrolle, Umstellung, Entladung und erneute Beladung, Lkw-Wartezeiten sowie Dokumentenbearbeitung.
Gehen Sie nicht davon aus, dass eine Kontrolle die Gebührenberechnung automatisch stoppt. Die Abrechnung muss sich aus den jeweils geltenden Bedingungen und Verträgen ergeben.
Empfohlenes Verfahren für die Qualitätsannahme
- Vergleichen Sie vor dem Öffnen Container- und Plombennummer mit den Dokumenten und fertigen Sie Fotos an. Wurde die Plombe ausgetauscht, prüfen Sie zunächst die Dokumentation der Kontrolle und der erneuten Sicherung – eine abweichende Nummer allein beweist keinen Diebstahl.
- Zählen Sie anschließend die Ballen, prüfen Sie deren Kennzeichnung und dokumentieren Sie das Wiegeergebnis einschließlich der verwendeten Methode. Trennen Sie das Gewicht der Kleidung von Verpackungen und anderen Fraktionen.
- Die Qualitätskontrolle sollte nach einer zuvor vereinbarten Methode erfolgen, wobei Material aus verschiedenen Bereichen der Lieferung entnommen wird. Prüfen Sie die Übereinstimmung der Kategorien, den Zustand der Verpackungen, Feuchtigkeit, Geruch, Schimmel, Verschmutzungen und nicht vereinbarte Fraktionen. Einige gute Einzelstücke sind kein Nachweis für die Qualität des gesamten Containers.
- Bei Verdacht auf eine Gefährdung sollte die Charge isoliert und das betriebliche Sicherheitsverfahren eingeleitet werden. Bei kommerziellen Abweichungen müssen die Rückverfolgbarkeit der Ballen und die Dokumentation vor der weiteren Verarbeitung des Materials erhalten bleiben. Stichprobengröße, Bewertungskriterien und Reklamationsfrist sollten vor dem Versand vereinbart werden.
8. RFQ und Entscheidung über den Versand
Wie vergleichbare Angebote eingeholt werden
Die empfohlene Anfrage an Exporteur und Spediteur sollte einen gemeinsamen Datensatz bilden, zugleich aber die Verantwortlichkeiten für Ware und Transport klar voneinander trennen.
| Teil der Anfrage | Zu übermittelnde oder einzuholende Informationen |
|---|---|
| Charge | Herkunft, durchgeführte Arbeitsschritte, Kategorien, Ausschlüsse, Chargennummer, Kontrolle und Reklamationen |
| Gewichte und Verpackung | Netto/Brutto, Anzahl und Maße der Ballen, Bedeutung des angegebenen Ballengewichts, Paletten, Ladeplan |
| Route und Termine | Adressen, Bereitschaftsdatum, Häfen, Umladungen, Abfertigungsort, Ziel-Sortieranlage |
| Handelsbedingungen | Preis, Währung, Vergleichskurs, Gültigkeit, Zahlung, Incoterms mit Ort und Ausgabe |
| Gesamtlogistik | Seefracht, Zuschläge, Terminals, Dokumente, Kontrollen, Nachlauf, Entladung, Equipment-Rückgabe |
| Formalitäten und Risiko | Ursprung, VGM, Zollabfertigung, SENT oder Abfallverfahren, Versicherung, Verzögerungen |
Der Vergleich sollte mit einem Preis für dieselbe Liefergrenze und derselben Methode zur Kilogrammberechnung enden. Kosten, die bereits im Preis des Exporteurs enthalten sind, müssen eindeutig gekennzeichnet werden.
Abschließende Empfehlung für den Betreiber der Sortieranlage
Lieferung freigeben, wenn Sie die Spezifikation einer konkreten Charge zuordnen, den angenommenen Status und Ursprung belegen, Gewicht und Transportplan abstimmen und den Einkauf auch bei einer vorsichtigeren Ausbeuteannahme finanzieren können.
Versand stoppen, wenn die Wirtschaftlichkeit von einer ungeklärten Zollpräferenz, widersprüchlichen Gewichtsangaben, unbekannter Zusammensetzung oder ausgelassenen Gebühren abhängt. Ein niedriger Einkaufspreis löst diese Probleme nicht.
Eine Testcharge oder Inspektion kann helfen, einen bestimmten Prozess des Lieferanten zu bewerten. Sie sollte nicht als zeitlich unbegrenzte Garantie für alle künftigen Lieferungen betrachtet werden. Bei geringer Verarbeitungskapazität und unsicherer Nachfrage sollte auch ein kleinerer Einkauf aus einem näher gelegenen Markt geprüft werden, anstatt vorauszusetzen, dass der erste Einkauf die Größenordnung eines vollständigen Überseecontainers haben muss.
Quellen
Prüfdatum: 4. Oktober 2026. Das Zugriffsdatum bedeutet nicht, dass jedes Dokument an diesem Tag veröffentlicht oder aktualisiert wurde. Unternehmensquellen wurden ausschließlich für deren eigene Spezifikationen, Angebote oder Bedingungen verwendet.
Einreihung, Zölle und Ursprung
- KVK, Kleding importeren — Code und regulärer Zollsatz für Gebrauchtkleidung; allgemeine Teile dieser Seite wurden nicht zur Bestimmung der aktuellen Behandlung von Importen aus den USA verwendet.
- CBSA, Customs Tariff 2026 — Chapter 63 — HS-Anmerkung zum Umfang der Position 6309; keine Quelle für den EU-Zollsatz.
- Europäische Kommission, Access2Markets, EU–Canada Comprehensive and Economic Trade Agreement — Anwendung von CETA und Dokumentation des Ursprungs.
- Global Affairs Canada, CETA — Protocol on rules of origin and origin procedures — Regel für 63.09, unzureichende Be- oder Verarbeitungen, Erklärung und Anhänge.
- CBSA, Memorandum D11-4-14 — Identifikation des Exporteurs und Ursprungsunterlagen.
- HMRC, Proving originating status and claiming a reduced rate of Customs Duty for trade between the UK and EU — Erklärung, Kenntnis des Importeurs und Gültigkeit des Nachweises.
- Europäisches Parlament und Rat, EU-Verordnung 2026/1455 — zolltarifliche Behandlung der von ihr erfassten Waren mit Ursprung in den USA.
- Europäische Kommission, EU-Durchführungsverordnung 2026/1422 — Art. 59a und Anforderungen an den Nachweis des Transports.
- Europäische Kommission, Non-preferential rules of origin — Regeln des nichtpräferenziellen Ursprungs.
- Europäische Kommission, Q&A — UCC-IA Article 59a — Erläuterungen zu den Nachweisanforderungen, Fassung vom 16. Juli 2026.
VAT, Abfälle und SENT
- Polnisches Gesetzblatt, Umsatzsteuergesetz — konsolidierte Fassung, Dz.U. 2025 Pos. 775 — Art. 30b, 33a, 86 und Vorschriften zum regulären Steuersatz.
- Polnisches Gesetzblatt, Abfallgesetz — konsolidierte Fassung, Dz.U. 2023 Pos. 1587 — Abfalldefinition und Ende der Abfalleigenschaft.
- Europäisches Parlament und Rat, EU-Verordnung 2024/1157 — gelesene konsolidierte Fassung vom 9. Januar 2025 — Verfahren, Schwellenwerte, Dokumente und Kontrollen.
- Europäische Kommission, Waste shipments — aktuelle Informationen zur Umsetzung und zu Anwendungsfristen.
- Europäische Kommission, EU clarifies rules to allow continued waste recovery shipments to Switzerland — Umfang der späteren Änderung mit Geltung ab dem 30. Juli 2026.
- GIOŚ, Verbringung von Abfällen der grünen Liste — Organisation des Verfahrens und vertragliche Anforderungen; Schwellenwerte wurden gesondert in der Verordnung geprüft.
- GIOŚ, Aufschub der Pflicht zur Anwendung von DIWASS für Anhänge VII — Mitteilung vom 17. April 2026.
- Minister für Finanzen und Wirtschaft, Verordnung vom 18. Juni 2026, Dz.U. Pos. 813 — aktueller SENT-Schwellenwert und Ausnahmen.
- PUESC, SENT-FAQ — Kleidung und Schuhe — Einfuhr in das eigene Lager und Versandverfahren.
Container, Transport und Lieferabwicklung
- Hapag-Lloyd, 20′ Standard — beispielhafte Spezifikation.
- Hapag-Lloyd, 40′ Standard High Cube — beispielhafte Spezifikation.
- GH Textile, Used clothing export — angegebene Verpackungsformen und Lieferparameter; die im Bericht genannte Unstimmigkeit muss geklärt werden.
- TESSO, Export of second-hand clothes — angegebene Ballenformate.
- IMO, Verification of the gross mass of a packed container — VGM und Verantwortung des Shippers.
- IMO, CTU Code sowie Cargo securing — technische Regeln für Verpackung, Sicherung und sichere Handhabung.
- Polnisches Finanzministerium, EORI und Zollverfahren — Identifikation und Grundlagen der Importabwicklung.
- Hamburger Hafen, AT-2/GEX-2 — Beschreibung des Dienstes, kein Laufzeitangebot bis zu einer polnischen Sortieranlage.
- Maersk, Poland — Import — veröffentlichte Bedingungen für Abfertigung und Containergebühren.
- Target Poland, Gebrauchtkleidung aus Kanada — kommerzielle Angaben zur Organisation von Lieferungen und zur Agenturrolle.
Einschränkungen der Veröffentlichung
Der Text enthält Hinweise zur Unterstützung von Importeuren gebrauchter Kleidung. Die Veröffentlichung ersetzt keine individuelle zollrechtliche, steuerliche, umweltrechtliche, rechtliche oder versicherungsbezogene Prüfung. Die Veröffentlichung ist kostenlos verfügbar; jegliche rechtliche Haftung des Autors ist ausgeschlossen.
FAQ
Gilt CETA automatisch für Gebrauchtkleidung, die aus Kanada versandt wird?
Nein. Erforderlich sind der richtige Ursprung und eine ordnungsgemäße Ursprungserklärung des Ausführers. Eine kanadische Versandadresse oder ein Lager in Kanada allein reichen nicht aus.
Quelle: [4]Ist für die EU–UK-Präferenz ein EUR.1 erforderlich?
Nein. Das TCA sieht eine Ursprungserklärung des Ausführers oder die Kenntnis des Importeurs vor, die durch geeignete Informationen gestützt sein muss.
Quelle: [6]Wie hoch ist der SENT-Schwellenwert für Gebrauchtkleidung?
Für CN 6309 00 00 liegt er seit dem 20. Juni 2026 bei mehr als 31,5 kg Bruttogewicht der Sendung. Zusätzlich müssen Transportablauf und Ausnahmen geprüft werden.
Quelle: [18]Wie viel Gebrauchtkleidung passt in einen 40′-HC-Container?
Es gibt kein einheitliches Gewicht für jede Lieferung. Die Containerspezifikation setzt technische Grenzen, doch die tatsächliche Beladung hängt auch von Ballen, Verpackungen, Anordnung und Routenbeschränkungen ab.
Quelle: [21]Erhöht die Einfuhr-VAT die Kosten immer um 23%?
Nein. Bei Erfüllung der Voraussetzungen kann die VAT abzugsfähig sein. Bemessungsgrundlage, Finanzierungsbedarf und die Möglichkeit der Anwendung von Art. 33a müssen getrennt geprüft werden.
Quelle: [11]Reichen Rechnung und CN-Code aus, um nachzuweisen, dass eine Charge kein Abfall ist?
Nein. Die Möglichkeit eines Verkaufs und auch die bloße Beschreibung „used clothing“ schließen den Abfallstatus nicht aus. Vor dem Versand muss die konkrete Charge mit Spezifikation, Prozessbeschreibung, Dokumentation und Kontrollergebnissen verknüpft werden; bleibt der Status ungeklärt, sollte der Versand gestoppt werden.
Quelle: [12] und [13]