
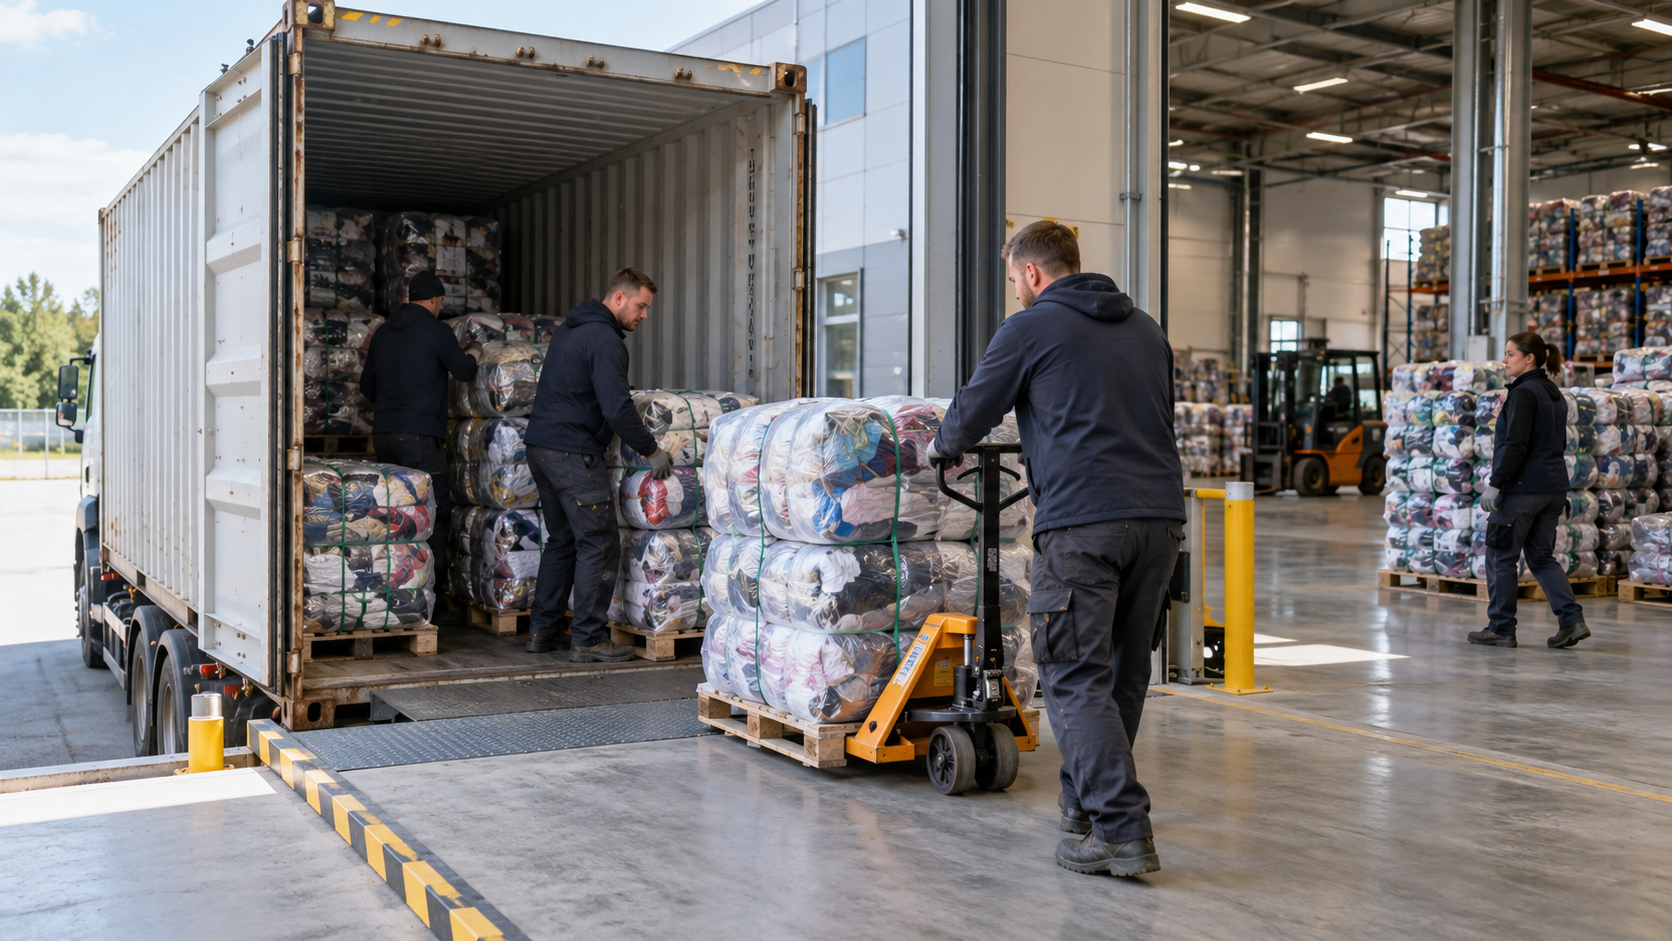
Logistiek bij de import van tweedehands kleding: een container naar Polen vervoeren
De import van een container tweedehands kleding vraagt om meer dan alleen een vergelijking van de aankoopprijs en de vrachtkosten. De keuze van het containertype, documentatie van de oorsprong, douanerechten, btw, SENT en de grens tussen goederen en afval beïnvloeden zowel de kosten als de organisatie van de levering. Herkomstmarkten kunnen het best worden vergeleken op basis van de kosten per kilogram, terwijl de sorteerinstallatie voorbereid moet zijn op controles en klachten.

Belangrijkste beslissingen vóór de bestelling
Vóór de aankoop
Leg de specificatie, de status goederen–afval, de mogelijkheid om de oorsprong aan te tonen en de klachtenprocedure vast.
Vóór het transport
Bevestig het laadplan, de gewichten, de afmetingen van de balen, de kostenomvang en de capaciteit van het sorteerbedrijf om de partij te ontvangen.
Vóór verzending
Controleer of de partij gereed is, of de documenten kloppen, wat de staat van de container is, hoe de VGM wordt vastgesteld en wanneer de gegevens moeten worden aangeleverd.
Vóór afhaling
Bevestig vrijgaven, vervoerder, SENT, tijdslot, voorwaarden voor stilstand en de retour van de container.
Bij ontvangst
Controleer de verzegeling, het aantal balen, het gewicht en de kwaliteit volgens de afgesproken methode.
Bij een eerste container is het verstandig om te beginnen met de materiaalspecificatie en de mogelijkheden van het eigen sorteerbedrijf. Pas daarna volgen de keuze van het land van aankoop en de transportoplossing. Voor de vergelijking hanteren we één gemeenschappelijk eindpunt: kleding die in Polen is afgeleverd, gelost en in het magazijn is geaccepteerd, vóór commerciële sortering.
Onderstaand model structureert de inkoopbeslissingen. Het is geen aanvullende officiële procedure.
| Beslismoment | Wat moet zijn vastgesteld | Reden om de volgende fase stil te leggen |
|---|---|---|
| Vóór een aankoopverplichting | Specificatie, status goederen–afval, mogelijkheid om de oorsprong aan te tonen, klachtenprocedure | De verkoper kan niet documenteren wat daadwerkelijk wordt verkocht |
| Vóór bevestiging van het transport | Laadplan, gewichten, afmetingen van balen, kostenomvang en capaciteit van het sorteerbedrijf om de partij te ontvangen | De rendabiliteit hangt af van een onbevestigd gewicht of een onbekend verkoopbaar rendement |
| Vóór laden en verzending | Gereedheid van de partij, documenten, containercontrole, methode voor het vaststellen van de VGM en deadlines voor gegevens | De documentatie is tegenstrijdig of de lading voldoet niet aan de specificatie |
| Vóór afhaling uit de haven | Vrijgaven, vervoerder, SENT-verplichtingen, tijdslot, voorwaarden voor stilstand en retour van de container | Geen mogelijkheid tot legaal vervoer of tijdig lossen |
| Bij ontvangst | Controle van verzegeling, aantal balen, gewicht en kwaliteit volgens de afgesproken methode | Afwijking die isolatie, een klacht of verduidelijking van de status van de partij vereist |
Houd bij voorkeur twee berekeningen bij: kosten per afgeleverde kilogram en kosten per kilogram die voor verkoop is goedgekeurd. De eerste maakt vergelijking van inkoop en logistiek mogelijk. De tweede laat zien wat de materiaalkwaliteit en sorteerkosten met het resultaat doen.
In de volgende delen wordt duidelijk onderscheid gemaakt tussen wet- en regelgeving en officiële informatie, technische specificaties, verklaringen van ondernemingen en eigen aanbevelingen en berekeningen.
1. Bepaal eerst wat u koopt: kleding voor hergebruik of afval
“Ongesorteerd” is geen voldoende specificatie
Beschrijf in de bestelling niet alleen de handelsbenaming van het materiaal, maar ook het proces vóór de verkoop: de inzamelbron, de manier van controleren, welke fracties zijn verwijderd en welke werkzaamheden aan het Poolse sorteerbedrijf worden overgelaten.
De voorgestelde specificatie moet duidelijk maken of schoenen, tassen en huishoudtextiel zijn toegestaan, hoe vervuiling en beschadiging worden behandeld en wat de verkoper verstaat onder kleding die voor hergebruik is voorbereid. Kwaliteitsdrempels mogen niet worden vastgesteld zonder rekening te houden met de verkoopmogelijkheden en de verwerking van restfracties door de koper.
| Beschrijving van het materiaal | Vraag die vóór aankoop moet worden beantwoord |
|---|---|
| Kleding voorbereid voor hergebruik | Hoe is de geschiktheid van de volledige partij gecontroleerd en hoe is die controle gedocumenteerd? |
| Gecontroleerd materiaal dat commercieel nog niet is geclassificeerd | Heeft verdere sortering betrekking op verkoopcategorieën of moet eerst nog bruikbaar materiaal worden teruggewonnen? |
| Ongesorteerd materiaal met onbekende samenstelling | Wat is de geschiedenis van het materiaal, welke uitsluitingen gelden en waarop is de kwalificatie als handelswaar gebaseerd? |
| Textielafval voor nuttige toepassing | Welke overbrengingsprocedure en welke vergunningen van de ontvanger zijn vereist? |
De tabel is bedoeld voor leverancierskwalificatie. Zij vervangt geen juridische beoordeling van een concrete partij.
Een factuur en CN-code nemen de afvalstatus niet weg
De definitie van afval heeft betrekking op een voorwerp waarvan de houder zich ontdoet, voornemens is zich te ontdoen of zich moet ontdoen. De mogelijkheid om het te verkopen sluit die status niet uit. Voorbereiding voor hergebruik van zaken die afval zijn geworden en het einde van de afvalstatus vereisen een afzonderlijke beoordeling. [12]
Een toezichthoudende instantie kan documenten verlangen waaruit blijkt dat de vervoerde zaken geen afval zijn. Ook bescherming tegen beschadiging en — afhankelijk van het onderwerp van de controle — bewijzen van geschiktheid zijn relevant. Alleen de omschrijving “used clothing” is niet doorslaggevend. [13]
Inkoopadvies: koppel vóór verzending het partijnummer aan de specificatie, procesbeschrijving, fotodocumentatie en controleresultaten. Blijft de status onduidelijk, stel de verzending dan uit in plaats van erop te rekenen dat het probleem pas in de haven wordt opgelost.
Wanneer de regels voor afvaltransport moeten worden toegepast
Het belangrijkste deel van Verordening (EU) 2024/1157 is van toepassing sinds 21 mei 2026. Niet alle bepalingen hebben echter dezelfde toepassingsdatum. [14]
Voor daarvoor in aanmerking komend afval voor nuttige toepassing geldt de informatieprocedure van artikel 18 voor zendingen van meer dan 20 kg, bijlage VII en een overeenkomst. Niet elk ongesorteerd materiaal is afval van de groene lijst of B3030-materiaal. Voor invoer uit landen waarop het OESO-besluit van toepassing is, moeten de juiste invoerbepalingen worden gevolgd; een route via een ander land kan de beoordeling veranderen. [13]
De overeenkomst moet betrekking hebben op de organisator van de overbrenging, de ontvanger en de exploitant van de installatie wanneer de ontvanger niet zelf de exploitant is. Vóór verzending moeten de bevoegdheden van de betrokken partijen en de overeenstemming van de documentatie met de feitelijke nuttige toepassing worden gecontroleerd. GIOŚ beschrijft deze eisen in zijn informatie over de groene lijst. [16]
GIOŚ stond tijdelijk papieren bijlagen VII toe van 21 mei tot en met 31 december 2026, met behoud van het nieuwe model en de contractuele vereisten. Dit is geen vrijstelling van de procedure. Bij internationaal vervoer moeten bovendien de eisen van de overige bevoegde autoriteiten worden bevestigd; de Poolse mededeling mag niet worden behandeld als automatische toestemming voor de volledige route. [17]
2. 20′- of 40′ HC-container: hoeveel kleding kunt u werkelijk laden?
Drie gewichten die niet met elkaar mogen worden verward
Gebruik voor de ordercontrole afzonderlijk:
Nettogewicht van de kleding — het gewicht van uitsluitend de aangekochte kleding.
Gewicht van de lading in de container — de kleding inclusief verpakkingen, pallets en zekering.
VGM — het geverifieerde brutogewicht van de geladen container, inclusief het eigen gewicht van de container. IMO noemt als methoden het wegen van de volledige container of een toegestane optelmethode van de afzonderlijke gewichtscomponenten. [24]
Aanbevolen controleformule:
Gewicht van de lading = nettogewicht kleding + verpakking + pallets + zekering. VGM = gewicht van de lading + eigen gewicht van de betreffende container.
Gewichten op de factuur, paklijst en transportdocumentatie hoeven niet dezelfde grootheid te betekenen. Ze moeten wel onderling reconcilieerbaar zijn.
Balen: controleer gewicht, aantal en afmetingen

GH Textile vermeldt balen van 45, 50 en 55 kg, terwijl TESSO kleine balen van 45 kg en grote balen van circa 400 kg beschrijft. Dit zijn formaten uit het aanbod van afzonderlijke ondernemingen, geen marktbrede standaard. [22]
| Uitsluitend rekenkundig voorbeeld | Berekening | Totaalgewicht |
|---|---|---|
| 250 balen van 48 kg | 250 × 48 | 12 000 kg |
| 500 balen van 45 kg | 500 × 45 | 22 500 kg |
| 60 balen van 400 kg | 60 × 400 | 24 000 kg |
De voorbeelden bewijzen niet dat het genoemde aantal balen in de gekozen container past. Alle gewichten in één berekening moeten op dezelfde basis worden opgegeven: netto of inclusief verpakking.
Ook bij openbare aanbiedingen is een rekenkundige controle nodig. GH Textile beschrijft een 40′ HC-lading als 25 ton en 580–600 balen, terwijl het bedrijf tegelijkertijd een minimumgewicht van 45 kg per baal noemt. De vermenigvuldiging geeft 26,1–27,0 ton. Zo'n verschil vereist uitleg van de leverancier en een werkelijke laadlijst, niet het gebruik van het gunstigste cijfer in het budget. [22]
Wanneer is de grotere container goedkoper?
Eigen model: vergelijk de volledige kosten van transportorganisatie en ontvangst voor beide varianten, gedeeld door het bevestigde nettogewicht.
40′ HC heeft lagere logistieke kosten/kg wanneer: logistieke kosten 40′ HC ÷ nettogewicht 40′ HC < logistieke kosten 20′ ÷ nettogewicht 20′.
De kostenafbakening moet identiek zijn. Vergelijk niet alleen de zeevracht van een 40′ HC met een volledige levering van een 20′-container tot aan het sorteerbedrijf.
Een 20′-container kan de benodigde testinvestering en de omvang van een eenmalige ontvangst beperken. Een 40′ HC kan gunstiger zijn voor materiaal dat vooral door volume wordt beperkt, mits de grotere levering de financiële, opslag- en verkoopcapaciteit van het sorteerbedrijf niet overschrijdt. Dit is een beslissing op basis van de concrete partij, geen algemene regel dat één formaat beter is.
3. CN, douane en oorsprong: Canada, VS, EU en het Verenigd Koninkrijk
CN 6309 00 00 omvat niet automatisch elke textielmix
Post 6309 heeft betrekking op bepaalde gebruikte artikelen. De HS-toelichting vereist zowel duidelijke tekenen van aanzienlijke slijtage als aanbieding los, in balen, zakken of een soortgelijke verpakking. Alleen persen in balen is niet voldoende; poetslappen, snijresten en andere fracties moeten op de juiste indeling worden gecontroleerd. [2]
Officiële informatie van de Nederlandse Kamer van Koophandel vermeldt voor gebruikte kleding TARIC-code 6309000000 en een basisdouanetarief van 5,3%. Dit is een uitgangstarief, geen definitieve beoordeling van iedere levering. Vóór de aangifte moeten de tariefmaatregelen voor de werkelijke oorsprong en de datum van inklaring worden gecontroleerd. [1]
Actie voor de importeur: geef de douanevertegenwoordiger een omschrijving van de inhoud, foto's, verhoudingen tussen categorieën en de verpakkingswijze. Vraag bevestiging van de indeling en van de grondslag voor het toegepaste tarief. Baseer bij wezenlijke onzekerheid de bestelling niet uitsluitend op de code die de verkoper heeft opgegeven.
Canada: CETA vereist oorsprong, niet alleen een Canadese haven
CETA maakt preferentiële behandeling mogelijk voor kwalificerende producten van oorsprong. Een magazijn in Canada of het feit dat kleding daar is ingezameld, vormt op zichzelf geen bewijs dat aan de oorsprongsregels is voldaan. [3]
Voor HS 63.09 voorziet de productspecifieke regel in een wijziging vanuit een andere tariefpost. Deze moet echter worden toegepast samen met de regels over ontoereikende bewerkingen. Alleen eenvoudig sorteren, reinigen, persen of verpakken verleent niet automatisch oorsprong. De bepaling over teruggewonnen materialen uit producten die uitsluitend geschikt zijn voor terugwinning vormt geen algemene basis voor preferentie voor kleding die bedoeld is om verder te worden gedragen. [4]
Het bewijs onder CETA is een oorsprongsverklaring van de exporteur, volgens de tekst uit bijlage 2, op een factuur of ander geschikt handelsdocument. Een EUR.1-certificaat wordt hiervoor niet gebruikt. [4]
Een Canadese exporteur gebruikt zijn Business Number wanneer dit aan hem is toegekend; volgens de instructie van CBSA mag het betreffende veld leeg blijven wanneer zo'n nummer ontbreekt. Dit neemt de verplichting om de oorsprong aan te tonen niet weg. [5]
De drempel van 6000 EUR en REX-registratie boven die waarde hebben betrekking op een EU-exporteur in de betreffende handelsrichting. Dit mechanisme mag niet op een Canadese verkoper worden toegepast. Een CETA-oorsprongsbewijs is in beginsel 12 maanden geldig. [3]
Inkoopvoorwaarde: de verkoper moet de oorsprongsgrondslag voor de concrete partij kunnen aangeven en documenten beschikbaar kunnen stellen bij verificatie. De mededeling dat “de goederen Canadees zijn” is niet voldoende.
VS: nultarief en aanvullende documentatievereisten
Sinds 1 juli 2026 stelt EU-Verordening 2026/1455 voor de daaronder vallende goederen van oorsprong uit de VS een tarief van 0% vast. Bijlage I omvat hoofdstuk 63. Gedurende de overgangsperiode gelden de in de verordening aangewezen EU-regels voor niet-preferentiële oorsprong. Dit is geen automatische vrijstelling voor ieder product dat vanuit een Amerikaanse haven wordt verzonden. [7]
Uitvoeringsverordening 2026/1422 voegde artikel 59a toe. Dit artikel vereist ook bewijs van rechtstreeks vervoer of van het feit dat de goederen tijdens vervoer, opslag of splitsing van de zending in een derde land onder douanetoezicht zijn gebleven, met inachtneming van de vastgestelde beperkingen voor bewerkingen aan de goederen. [8]
De Europese Commissie verduidelijkt dat voor dit mechanisme niet één verplicht standaardcertificaat van oorsprong is voorgeschreven. Alleen een factuur, de aanduiding “Made in USA” of een algemeen certificaat vervangt geen toereikend bewijs. De importeur moet bij de aangifte over de vereiste informatie beschikken. [10]
Gevolg voor de RFQ: vraag naar de oorsprong, de documentatie die deze kwalificatie onderbouwt en de volledige route. Overslag in een derde land moet niet alleen in de vrachtprijs, maar ook in de documentatie worden meegenomen.
Verenigd Koninkrijk: TCA-preferentie neemt de inklaring niet weg
Invoer uit het Verenigd Koninkrijk is import. De TCA voorziet in preferentie op basis van een oorsprongsverklaring van de exporteur of kennis van de importeur die met voldoende informatie is onderbouwd. De verklaring gebruikt de toepasselijke tekst uit de overeenkomst; de Britse exporteur vermeldt het passende EORI-nummer. Voor invoer in de EU is deze verklaring 12 maanden geldig. EUR.1 wordt niet gebruikt. [6]
Het nultarief vereist dat aan de TCA-regels wordt voldaan. Deze mogen niet gelijkgesteld worden aan de CETA-regels. De douaneaangifte en btw-afrekening blijven noodzakelijk. Bijzondere regelingen voor Noord-Ierland vereisen een afzonderlijke beoordeling. [6]
Herkomstmarkten vergelijken zonder kwaliteit aan een land toe te schrijven
| Herkomst | Tariefgrondslag of status | Wat vóór de keuze moet worden vergeleken |
|---|---|---|
| Canada | 0% bij naleving van CETA en de bewijsvereisten | Oorsprong, kosten van de volledige route, voorbereiding van de partij, voorraad onderweg |
| VS | 0% voor kwalificerende producten onder 2026/1455 | Oorsprong, transportdocumenten, actuele maatregelen, overslag |
| EU | Voor goederen met Uniestatus geen douane-inklaring bij invoer | Prijs, levering tot magazijn, ordergrootte en correcte btw-afhandeling |
| Verenigd Koninkrijk | 0% bij naleving van de TCA; importformaliteiten blijven bestaan | Oorsprong, inklaring, overtocht, vervoer en ontvangst |
Grondslagen: CETA, Verordening 2026/1455, informatie over douaneprocedures en richtsnoeren van HMRC. [3]
Analytische conclusie: er is geen grond om Canada uitsluitend te kiezen op basis van de vergelijking “Canada 0%, VS altijd 5,3%”. Evenmin mag aan een volledig land één uniform verkoopbaar rendement, merkaandeel of kwaliteitsniveau worden toegeschreven. In dit onderzoek zijn geen representatieve gegevens gevonden die zo'n vergelijking mogelijk maken.
4. Btw en leveringskosten: scheid marge van liquiditeitsbehoefte
De btw-grondslag omvat meer dan alleen de kledingfactuur
Voor de reguliere import van tweedehands kleding in Polen geldt in beginsel 23% btw. Artikel 30b van de Poolse btw-wet omvat de douanewaarde vermeerderd met verschuldigde douanerechten en relevante bijkomende kosten, voor zover deze niet al zijn inbegrepen. Dit betreft onder meer transport en verzekering tot de eerste plaats van bestemming en ook tot een andere bekende plaats van bestemming binnen de EU. Dezelfde kosten mogen niet tweemaal worden opgeteld. [11]
Wanneer de documentatie het sorteerbedrijf als leveringsplaats vermeldt, mag de grondslag niet automatisch bij de haven worden afgekapt. De eerste plaats van bestemming wordt op basis van de documenten vastgesteld; de wet regelt ook de situatie waarin die ontbreken. [11]
Rekenvoorbeeld — geen handelsaanbod
Eigen aannames: de correct vastgestelde douanewaarde bedraagt 100 000 zł. Aanvullende kosten die in de btw-grondslag moeten worden opgenomen en niet eerder zijn meegenomen, bedragen 5000 zł. Andere mogelijke heffingen laten we buiten beschouwing. De vergelijking toont uitsluitend het fiscale mechanisme.
| Post | Variant met douanetarief 5,3% | Variant met correct toegepast douanetarief 0% |
|---|---|---|
| Douanewaarde | 100 000 zł | 100 000 zł |
| Douanerecht | 5300 zł | 0 zł |
| Aanvullende kosten voor de btw-grondslag | 5000 zł | 5000 zł |
| Btw-grondslag | 110 300 zł | 105 000 zł |
| Btw 23% | 25 369 zł | 24 150 zł |
Uitkomst van de berekening: het verschil in douanerecht bedraagt 5300 zł en het verschil in btw 1219 zł. Bij volledige aftrek van de btw vormt dit tweede bedrag geen blijvende belastingkostenpost, al kan het wel gevolgen hebben voor de financiering.
Het recht op aftrek hangt af van de wettelijke voorwaarden, waaronder het verband van de aankoop met belaste activiteiten. Artikel 33a maakt het voor daarvoor in aanmerking komende belastingplichtigen mogelijk de invoer-btw in de aangifte te verwerken, mits aan de vereiste voorwaarden is voldaan. Stem de gekozen oplossing vóór de import af met de boekhouding en de douanevertegenwoordiger. [11]
Volledige kosten per kilogram
Analytisch model:
Leveringskosten = goederen + voortransport en exportafhandeling + zeevracht en toeslagen + verzekering + douanerecht + terminalafhandeling en documenten + inklaring + controles + nog niet gedekte opslag- en containerkosten + transport naar het sorteerbedrijf + lossen en controle + financiering van de voorraad + niet-aftrekbare btw.
Markeer elke post als bevestigd, voorwaardelijk of ontbrekend.
Kosten per afgeleverde kg = leveringskosten ÷ werkelijk nettogewicht van de afgeleverde kleding.
De noemer omvat ook kleding die pas na sortering onverkoopbaar blijkt. Pallets, verpakkingen en niet-gemelde vreemde artikelen worden niet meegerekend. Bij een gemengde levering moet de verdeling van gewichten en kosten afzonderlijk worden beschreven.
Kosten per verkoopbare kg = (leveringskosten + sortering + verwerking van restfracties + toegerekende verkoopkosten) ÷ gewicht dat voor verkoop is goedgekeurd.
Hoe een lager verkoopbaar rendement het resultaat verandert
Eigen voorbeeld, uitsluitend ter illustratie: een levering van 20 000 kg kost in totaal 120 000 zł. Aanvullende kosten voor sortering, restfracties en verkoop nemen we voor de vergelijking aan als 20 000 zł. De aanname van constante kosten is alleen bedoeld om het effect van de noemer te laten zien — in werkelijkheid kunnen de kosten veranderen.
| Indicator | Rendement 80% | Rendement 65% |
|---|---|---|
| Afgeleverd gewicht | 20 000 kg | 20 000 kg |
| Verkoopbaar gewicht | 16 000 kg | 13 000 kg |
| Kosten per afgeleverde kg | 6,00 zł | 6,00 zł |
| Kosten per verkoopbare kg | 8,75 zł | 10,77 zł |
De kostenindicator vervangt geen margeberekening. Voor de beslissing zijn ook de prijzen en gewichten van de afzonderlijke verkoopcategorieën nodig, evenals opbrengsten uit overige fracties en de werkelijke kosten van hun verwerking.
5. Voorbereiding van de partij, documenten en verantwoordelijkheden
Wat met de exporteur moet worden afgesproken
De aanbevolen voorbereiding omvat identificatie van de partij, inhoudscontrole, verwijdering van niet-conforme fracties, persen in balen, wegen, markeren van verpakkingen en een gedocumenteerde belading.
Spreek vóór het plaatsen van de container af hoe de staat, netheid en droogte ervan wordt gecontroleerd. Natte kleding mag niet worden geaccepteerd uitsluitend op basis van de belofte dat vochtabsorberende middelen worden gebruikt. De regels voor stapeling, zekering en later lossen moeten rekening houden met de veiligheid van werknemers en niet alleen met het benutten van het containervolume. De CTU Code omvat ook het uitpakken van transporteenheden. [25]
Een verklaring over desinfectie of fumigatie mag niet worden behandeld als een universele bevestiging van kwaliteit, oorsprong of niet-afvalstatus. De eventueel vereiste behandeling moet voor de concrete lading en het concrete vervoer worden vastgesteld.
Documenten en het juiste controlemoment
Onderstaande tabel is een voorgestelde taakverdeling.
| Document of informatie | Wat controleren | Controlemoment |
|---|---|---|
| Specificatie en klachtenafspraken | Categorieën, uitsluitingen, controlemethode, afrekening van tekorten | Vóór de bestelling |
| Handelsfactuur | Partijen, omschrijving, prijs, valuta, leveringsvoorwaarden, identificatie van de partij | Concept vóór verzending; definitieve versie voor de aangifte |
| Packing list — paklijst | Aantal en markeringen van balen, netto-/brutogewichten, overeenstemming van totalen | Na voltooiing van het verpakken |
| B/L of sea waybill | Vervoerspartijen, container, havens, wijze van documentaire vrijgave | Concept vóór de documentdeadline; daarna het afgegeven document |
| Document voor het wegtraject | Overeenstemming van vervoer, ontvanger en leveringsplaats | Vóór aanvang van het betreffende traject |
| Oorsprongsdocumenten | Juiste regeling en koppeling van bewijsmateriaal aan de partij | Grondslag vóór aankoop; volledig dossier vóór aangifte |
| VGM | Methode van vaststelling, gewicht en verantwoordelijke shipper | Vóór de door de vervoerder vereiste deadline |
| Zegelnummer en laaddocumentatie | Koppeling van de verzegeling aan container en partij | Bij het sluiten van de container |
| EORI en volmacht van de vertegenwoordiger | Correcte identificatie en reikwijdte van de vertegenwoordiging | Vóór behandeling van de aangifte |
| SENT of afvaldocumentatie | De juiste verplichting voor het vervoer; geen onderling uitwisselbare formulieren | Vóór aanvang van de overbrenging waarop zij betrekking hebben |
Een packing list is geen vervoersdocument. In de aanvraag moet ook het gewicht voor de financiële afrekening van de aankoop worden onderscheiden van de gewichten die voor vervoer worden gebruikt.
De shipper zoals gedefinieerd volgens de IMO-regels is verantwoordelijk voor het verstrekken van de VGM. Zonder VGM hoort een container niet op het schip te worden geladen. De VGM bevestigt echter niet de kwaliteit of oorsprong van de inhoud. [24]
Een ondernemer die douanehandelingen verricht, moet over een passend EORI-nummer beschikken. Handelsdocumenten dienen als basis voor de aangifte en vervangen die aangifte niet. [26]
Wie voert de taak uit en wie draagt de kosten van fouten?
Voorgesteld organisatiemodel:
| Gebied | Taakeigenaar die in de overeenkomst moet worden aangewezen |
|---|---|
| Samenstelling, kwaliteit, gewicht en traceerbaarheid van de partij | Exporteur, met goedkeuring van de specificatie door de importeur |
| Booking, equipment, havendata en overslag | Expediteur binnen de grenzen van de aanvaarde opdracht |
| VGM en transportgegevens | De bevoegde shipper en partijen die de benodigde gegevens leveren |
| Indeling, aangifte en preferentie | Importeur en douanevertegenwoordiger binnen de afgesproken reikwijdte |
| SENT en vervoersgegevens | De voor het betreffende vervoer bevoegde partijen, met benoemde uitvoerders |
| Afhaling, lossen, controle en retour van equipment | Importeur, vervoerder en magazijn volgens de planning |
Deze verdeling wijzigt de wettelijke verantwoordelijkheid of de vorm van douanevertegenwoordiging niet. Ze moet wel duidelijk maken wie een document corrigeert, tegen wanneer en aan wie het risico van vertraging wordt gemeld.
Neem in de overeenkomst de Incoterms-regel op, samen met de plaats en editie. Beschrijf daarnaast afzonderlijk het punt waarop het risico overgaat, de financiering van de verschillende trajecten, de verzekering en de klachtenprocedure. Vervang deze afspraken niet door de algemene formulering “transport inbegrepen”.
Controleer bij de verzekering de dekking voor tweedehands kleding, uitsluitingen in verband met de staat van de goederen en verpakking, verplichtingen na schade en meldtermijnen. Alleen het ontvangen van een polis zegt niet of de voor de koper relevante scenario's daadwerkelijk zijn gedekt.
6. Van bestelling tot sorteerbedrijf: een planning in plaats van één getal
Er zijn geen vergelijkbare, bindende offertes verkregen waarmee één actueel aantal dagen voor alle leveringen Canada–Polen of VS–Polen kan worden vastgesteld. Daarom geeft het rapport geen universele door-to-door-transittijd.
De haven van Hamburg beschrijft een wekelijkse AT-2/GEX-2-dienst tussen Montreal en Noord-Europese havens. De genoemde cyclus van 35 dagen betreft de volledige rotatie van de dienst en niet de levering vanaf een Canadese exporteur tot een Pools magazijn. [27]
Als historische gegevens kan de ervaring van Target Solutions met import via de haven van Halifax naar Gdynia worden aangehaald: gemiddeld ongeveer 25 dagen zeetransport. [29]
Planning die door de betrokken partijen moet worden ingevuld
| Fase | Vereiste informatie | Wat de volgende fase kan vertragen |
|---|---|---|
| Verzamelen en voorbereiden van de partij | Gereedheidsdatum na kwaliteitscontrole | Onvoldoende volume, afkeuring van materiaal, opnieuw verpakken |
| Booking en equipment | Bevestiging van ruimte en beschikbaarstelling van de container | Geen equipment of ruimte beschikbaar |
| Voortransport en exportformaliteiten | Deadline voor terminalontvangst, documenten en VGM | Gemiste cut-off of te late aanlevering van gegevens |
| Zeereis | Geplande vertrek- en aankomstdatum | Wijziging van het schema of de verbinding |
| Iedere overslag | Haven, wachttijd en volgende traject | Gemiste geplande aansluiting |
| Lossen en beschikbaarheid in de haven | Datum waarop de container kan worden afgehaald | Controle, ontbrekende documenten, niet-betaalde kosten |
| Inklaring en vrijgaven | Gereedheid van de aangifte en opheffing van blokkades | Afwijkingen in documenten of noodzakelijke verduidelijkingen |
| Natransport, lossen en retour van de lege container | Tijdslot en retourdeadline | Gebrek aan transport, personeel, equipment of ruimte |
Berekening van de totale doorlooptijd: tel fasen op die daadwerkelijk na elkaar plaatsvinden. Tel parallelle activiteiten niet dubbel — booking kan plaatsvinden terwijl de partij wordt voorbereid en importdocumentatie kan vóór aankomst van het schip worden voorbereid.
Voor routevergelijkingen kan een variant via een Poolse haven en een variant via een Noord-Europese hub met aansluitend vervoer worden aangevraagd. Voor het Verenigd Koninkrijk kan wegtransport met overtocht worden vergeleken met een maritiem alternatief, en voor aankopen binnen de EU met wegtransport. Dit zijn varianten voor de offerteaanvraag, geen verklaring dat een specifieke verbinding beschikbaar is.
Inkoopregel: de geplande aankomstdatum van het schip is niet dezelfde als de datum waarop de container beschikbaar is of waarop de goederen door het sorteerbedrijf worden ontvangen. Elk van deze momenten moet afzonderlijk worden bevestigd.
7. SENT, haven en controle na aankomst

Huidige SENT-regels voor tweedehands kleding
Sinds 20 juni 2026 geldt voor CN 6309 00 00 voor de relevante SENT-transporten een drempel van meer dan 31,5 kg brutogewicht van de zending. Dit is niet het brutogewicht van de container inclusief zijn eigen gewicht. De vroegere drempel van 10 kg beschrijft de huidige situatie niet. [18]
Ook het type vervoer en de uitzonderingen moeten worden gecontroleerd. De AEO-status van de expediteur betekent niet automatisch dat de meldingsplichtige partij is vrijgesteld. De verordening bevat gedetailleerde voorwaarden voor onder meer bepaalde binnenlandse transporten, bevoegde partijen en uitzonderingen. [18]
PUESC legt uit dat invoer naar een eigen magazijn in Polen ook bij T1-transit een SENT-melding kan vereisen. De douaneregeling op zichzelf neemt die verplichting niet weg. [19]
Leg vóór afhaling van de container vast wie de melding uitvoert, hoe het referentienummer aan de vervoerder wordt doorgegeven, welke transport- en locatiegegevens nodig zijn en wie de beëindiging van het vervoer afhandelt. Laat dit niet over aan de chauffeur bij de terminalpoort.
Douanevrijgave is niet de enige voorwaarde voor afhaling
Het in het vrije verkeer brengen van goederen vereist de juiste douanevrijgave. Een organisatorisch alternatief kan transit naar een overeengekomen plaats van inklaring zijn, maar dit geeft geen recht om vrij over de goederen te beschikken voordat de relevante formaliteiten zijn afgerond. [26]
Bevestig in de afhaalplanning afzonderlijk de douanestatus, de documentaire vrijgave door de vervoerder, de betaling van vereiste kosten en de beschikbaarheid van de container op de terminal. Een douanecontrole vervangt geen commerciële goederenontvangst of analyse van het verkoopbare rendement.
Demurrage, detention en opslag
De voorwaarden van de operator moeten vóór de bestelling worden gelezen. Maersk maakt in zijn informatie voor Polen onderscheid tussen demurrage in de periode vanaf het lossen tot het vertrek van de volle container en detention tot de retour van lege equipment. In het beschreven model omvat demurrage ook opslag. Deze regeling mag niet op alle vervoerders worden toegepast en dezelfde kostenpost mag niet automatisch dubbel worden geteld. [28]
Vraag in de offerte naar het begin en einde van de vrije periode, de methode voor het tellen van dagen, de tarieven voor opeenvolgende perioden en de juiste plaats voor retour van de container. Vraag afzonderlijk naar de voorwaarden en kosten van controle, verplaatsing, strippen en opnieuw laden, wachttijd van de vrachtwagen en documentafhandeling.
Ga er niet van uit dat een controle het oplopen van kosten automatisch stopt. De verrekening moet volgen uit de toepasselijke voorwaarden en overeenkomsten.
Aanbevolen procedure voor kwaliteitsontvangst
- Vergelijk vóór het openen het container- en zegelnummer met de documenten en maak foto's. Als het zegel is vervangen, controleer dan eerst de documentatie van de inspectie en de nieuwe verzegeling — alleen een ander nummer bewijst geen diefstal.
- Tel vervolgens de balen, controleer hun markeringen en registreer de weegresultaten samen met de toegepaste methode. Houd het gewicht van de kleding gescheiden van verpakking en andere fracties.
- Voer de kwaliteitscontrole uit volgens een vooraf afgesproken methode, met materiaal uit verschillende delen van de levering. Beoordeel de overeenstemming van categorieën, de staat van de verpakking, vocht, geur, schimmel, vervuiling en niet-afgesproken fracties. Beschouw enkele goede artikelen niet als bewijs voor de kwaliteit van de hele container.
- Isoleer bij een vermoeden van een veiligheidsrisico de partij en activeer de bedrijfsprocedure voor veiligheid. Behoud bij een commerciële afwijking de traceerbaarheid van de balen en de documentatie voordat het materiaal verder wordt verwerkt. Steekproefgrootte, beoordelingscriteria en klachttermijn moeten vóór verzending worden afgesproken.
8. RFQ en beslissing over verzending
Hoe u vergelijkbare offertes verkrijgt
Een aanbevolen aanvraag aan exporteur en expediteur moet één gegevenspakket vormen, maar de verantwoordelijkheid voor goederen en transport duidelijk scheiden.
| Onderdeel van de aanvraag | Te verstrekken of te verkrijgen informatie |
|---|---|
| Partij | Bron, uitgevoerde handelingen, categorieën, uitsluitingen, partijnummer, controle en klachten |
| Gewichten en verpakking | Netto/bruto, aantal en afmetingen van balen, betekenis van het opgegeven baalgewicht, pallets, laadplan |
| Route en termijnen | Adressen, gereedheidsdatum, havens, overslag, plaats van inklaring, uiteindelijk sorteerbedrijf |
| Commerciële voorwaarden | Prijs, valuta, vergelijkingskoers, geldigheidsduur, betaling, Incoterms met plaats en editie |
| Volledige logistiek | Vracht, toeslagen, terminals, documenten, controles, natransport, lossen, retour van equipment |
| Formaliteiten en risico | Oorsprong, VGM, inklaring, SENT of afvalprocedure, verzekering, vertragingen |
De vergelijking moet eindigen met een prijs voor dezelfde leveringsgrens en dezelfde methode voor het berekenen van kilogrammen. Markeer duidelijk welke kosten al in de prijs van de exporteur zijn inbegrepen.
Eindadvies voor de eigenaar van het sorteerbedrijf
Keur de levering goed wanneer u de specificatie aan een concrete partij kunt koppelen, de gekozen status en oorsprong kunt onderbouwen, het gewicht en transportplan kunt vastleggen en de aankoop ook bij een voorzichtiger rendementscenario kunt financieren.
Stel de verzending uit wanneer de rendabiliteit afhankelijk is van een onduidelijke douanepreferentie, inconsistent gewicht, onbekende samenstelling of niet-meegenomen kosten. Een lage aankoopprijs lost deze problemen niet op.
Een proefpartij of inspectie kan helpen om een specifiek proces van een leverancier te beoordelen. Dit mag niet worden beschouwd als een onbeperkte garantie voor alle toekomstige leveringen. Bij een beperkte verwerkingscapaciteit en onzekere vraag is het zinvol ook een kleinere aankoop uit een nabijgelegen markt te vergelijken, in plaats van ervan uit te gaan dat de eerste aankoop de omvang van een volledige overzeese container moet hebben.
Bronnen
Datum van verificatie: 4 oktober 2026. De toegangsdatum betekent niet dat ieder document op die dag is gepubliceerd of bijgewerkt. Bronnen van ondernemingen zijn uitsluitend gebruikt voor hun eigen specificaties, aanbiedingen of voorwaarden.
Indeling, tarieven en oorsprong
- KVK, Kleding importeren — code en basistarief voor tweedehands kleding; algemene passages op deze pagina zijn niet gebruikt om de actuele behandeling van invoer uit de VS vast te stellen.
- CBSA, Customs Tariff 2026 — Chapter 63 — HS-toelichting over de reikwijdte van post 6309; geen bron voor het EU-douanetarief.
- Europese Commissie, Access2Markets, EU–Canada Comprehensive and Economic Trade Agreement — toepassing van CETA en documentatie van oorsprong.
- Global Affairs Canada, CETA — Protocol on rules of origin and origin procedures — regel voor 63.09, ontoereikende bewerkingen, oorsprongsverklaring en bijlagen.
- CBSA, Memorandum D11-4-14 — identificatie van de exporteur en oorsprongsdocumenten.
- HMRC, Proving originating status and claiming a reduced rate of Customs Duty for trade between the UK and EU — verklaring, kennis van de importeur en geldigheidsduur van het bewijs.
- Europees Parlement en Raad, EU-Verordening 2026/1455 — tariefbehandeling van de daaronder vallende producten van oorsprong uit de VS.
- Europese Commissie, EU-Uitvoeringsverordening 2026/1422 — artikel 59a en voorwaarden voor documentatie van transport.
- Europese Commissie, Non-preferential rules of origin — regels voor niet-preferentiële oorsprong.
- Europese Commissie, Q&A — UCC-IA Article 59a — toelichting op de bewijsvereisten, versie van 16 juli 2026.
Btw, afval en SENT
- Dziennik Ustaw, Poolse btw-wet — geconsolideerde tekst, Dz.U. 2025, nr. 775 — artikelen 30b, 33a, 86 en bepalingen over het standaardtarief.
- Dziennik Ustaw, Poolse afvalwet — geconsolideerde tekst, Dz.U. 2023, nr. 1587 — definitie van afval en einde van de afvalstatus.
- Europees Parlement en Raad, EU-Verordening 2024/1157 — geraadpleegde geconsolideerde versie van 9 januari 2025 — procedures, drempelwaarden, documenten en controle.
- Europese Commissie, Waste shipments — actuele informatie over invoering en toepassingsdata.
- Europese Commissie, EU clarifies rules to allow continued waste recovery shipments to Switzerland — reikwijdte van de latere wijziging die vanaf 30 juli 2026 geldt.
- GIOŚ, Przemieszczanie odpadów z zielonej listy — organisatie van de procedure en contractuele eisen; drempelwaarden zijn afzonderlijk in de verordening geverifieerd.
- GIOŚ, Odroczenie obowiązku stosowania DIWASS dla załączników VII — mededeling van 17 april 2026.
- Minister van Financiën en Economie, Verordening van 18 juni 2026, Dz.U. nr. 813 — actuele SENT-drempel en uitzonderingen.
- PUESC, FAQ SENT — kleding en schoeisel — invoer naar het eigen magazijn en transit.
Containers, transport en afhandeling van de levering
- Hapag-Lloyd, 20′ Standard — voorbeeldspecificatie.
- Hapag-Lloyd, 40′ Standard High Cube — voorbeeldspecificatie.
- GH Textile, Used clothing export — opgegeven verpakkingen en leveringsparameters; de in het rapport genoemde inconsistentie vereist verduidelijking.
- TESSO, Export of second-hand clothes — opgegeven baalformaten.
- IMO, Verification of the gross mass of a packed container — VGM en verantwoordelijkheid van de shipper.
- IMO, CTU Code en Cargo securing — technische regels voor verpakken, zekeren en veilig behandelen.
- Pools Ministerie van Financiën, EORI en Douaneprocedures — identificatie en basisregels voor importafhandeling.
- Port of Hamburg, AT-2/GEX-2 — beschrijving van de dienst, geen offerte voor een levertijd tot een Pools sorteerbedrijf.
- Maersk, Poland — Import — gepubliceerde voorwaarden voor afhandeling en containerkosten.
- Target Poland, Tweedehands kleding uit Canada — commerciële verklaring over de organisatie van leveringen en de agentuurrol.
Beperkingen van de publicatie
Deze tekst bevat richtlijnen ter ondersteuning van importeurs van tweedehands kleding. De publicatie vervangt geen individuele douane-, fiscale, milieu-, juridische of verzekeringsanalyse. De publicatie is gratis beschikbaar; iedere juridische aansprakelijkheid van de auteur is uitgesloten.
FAQ
Valt tweedehands kleding die vanuit Canada wordt verzonden automatisch onder CETA?
Nee. De juiste oorsprong en een correcte oorsprongsverklaring van de exporteur zijn vereist. Alleen een Canadees verzendadres of magazijn is niet voldoende.
Bron: [4]Is voor de EU–VK-preferentie een EUR.1 nodig?
Nee. De TCA voorziet in een oorsprongsverklaring van de exporteur of in kennis van de importeur die door passende informatie wordt onderbouwd.
Bron: [6]Wat is de SENT-drempel voor tweedehands kleding?
Voor CN 6309 00 00 bedraagt deze sinds 20 juni 2026 meer dan 31,5 kg brutogewicht van de zending. Daarnaast moeten het verloop van het vervoer en eventuele uitzonderingen worden beoordeeld.
Bron: [18]Hoeveel kleding past in een 40′ HC-container?
Er is geen vast gewicht voor iedere levering. De containerspecificatie bepaalt de technische grenzen, maar de werkelijke belading hangt ook af van balen, verpakking, stapeling en beperkingen op de route.
Bron: [21]Verhoogt invoer-btw de kosten altijd met 23%?
Nee. Als aan de voorwaarden is voldaan, kan de btw aftrekbaar zijn. De belastinggrondslag, financieringsbehoefte en eventuele toepassing van artikel 33a moeten afzonderlijk worden beoordeeld.
Bron: [11]Zijn een factuur en CN-code voldoende om aan te tonen dat een partij geen afval is?
Nee. De mogelijkheid om het materiaal te verkopen en alleen de omschrijving “used clothing” sluiten de afvalstatus niet uit. Vóór verzending moet de concrete partij worden gekoppeld aan de specificatie, procesbeschrijving, documentatie en controleresultaten; blijft de status onduidelijk, dan moet de verzending worden uitgesteld.
Bron: [12] en [13]